
Seuil en location meublée : micro-BIC, LMNP ou LMP ?
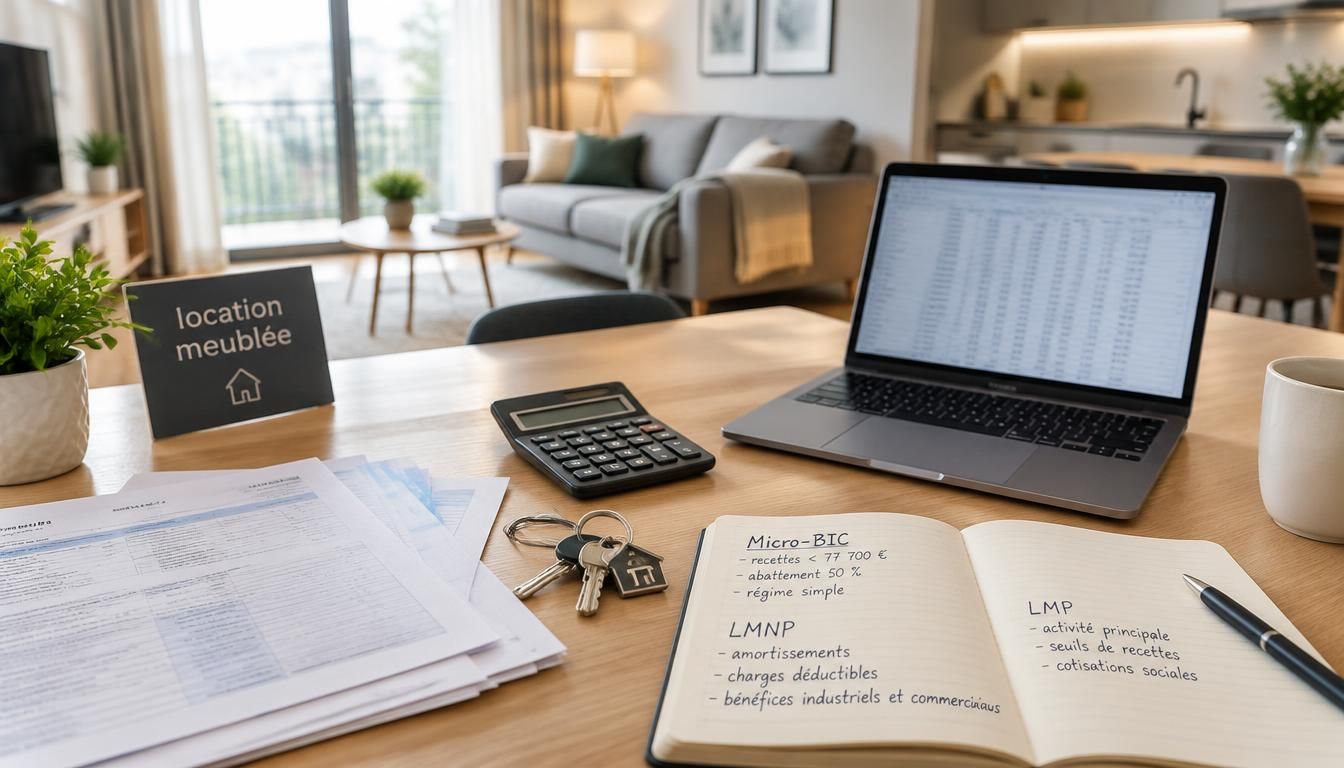
Vous vous demandez souvent si vos loyers restent dans les clous, ou si une simple hausse de recettes va changer votre fiscalité ? En location meublée, le seuil micro entreprise location meublée représente le repère qui aide à savoir quel cadre appliquer, sans se perdre dans les sigles et les calculs. Cette règle permet de comprendre si vous restez en micro-BIC, si votre statut évolue, et comment votre revenu locatif sera déclaré. Elle garantit une lecture plus claire de votre situation et facilite vos choix avant la déclaration annuelle.
Dans cet article, vous allez voir comment lire le plafond, distinguer LMNP et LMP, puis vérifier vos recettes avec méthode. L’objectif est simple : vous donner une définition utile, des exemples concrets et les conséquences fiscales à connaître, sans jargon inutile. Si vous louez un meublé à l’année ou en saisonnier, cette lecture vous aide à anticiper votre déclaration et à savoir quel régime fiscal s’applique selon votre cas.
Comprendre le cadre fiscal de la location meublée
La définition de la location meublée tient en peu de mots : vous louez un logement équipé pour être habité immédiatement, et vos loyers relèvent d’un cadre fiscal spécifique. En pratique, le statut LMNP concerne souvent un bailleur qui débute avec un seul bien, alors que le statut LMP vise une activité plus structurée. Le lmnp reste fréquent chez les particuliers, tandis que le lmp devient pertinent quand les recettes prennent de l’ampleur. Dans les deux cas, le revenu locatif ne se lit pas comme un salaire classique : il dépend des recettes encaissées, du régime choisi et de la déclaration annuelle. Pour approfondir ce sujet, consultez notre guide sur sarl lmnp.
Imaginez Claire, qui loue un studio à Nantes pour 7 200 euros par an : elle reste dans une logique simple, proche du lmnp. À l’inverse, Marc, déjà installé avec trois biens, surveille de près son revenu et son statut, car sa location peut changer de traitement. Le bon réflexe consiste à distinguer recettes, revenus et régime fiscal avant de penser au plafond. En complément, découvrez sarl de famille lmnp.
LMNP ou LMP : ce que change vraiment le statut
Le statut LMNP ou LMP ne change pas seulement une case administrative : il modifie la façon dont l’administration lit votre activité. En lmnp, vous restez souvent dans une logique patrimoniale, alors qu’en lmp, l’activité peut être regardée comme plus professionnelle. Cela influence la gestion du revenu, les obligations liées à la déclaration et le choix du régime. Pour une locationmeublée, le bon statut dépend donc de votre situation réelle, pas seulement du nombre de biens. Pour aller plus loin, lisez micro entreprise location meublé de tourisme.
Pourquoi le cadre fiscal compte avant de parler de plafond
Avant de regarder le plafond, il faut comprendre le cadre fiscal de votre locationmeublée. Une même activité peut rester simple avec peu de charges, ou devenir plus technique si vos recettes augmentent. Le bon statut dépend aussi de votre organisation locative, de vos documents et de votre suivi du revenu. En clair, le plafond ne sert qu’à interpréter une situation déjà structurée, pas à la créer.
Quel plafond s’applique aux recettes en meublé ?
Le plafond du micro-BIC dépend du type de location, et c’est là que beaucoup de bailleurs se trompent. Pour une locationmeublée classique, la recette annuelle reste le point de départ du calcul fiscal. Sous ce plafond, le régime micro est souvent apprécié pour sa logique forfaitaire : vous déclarez vos encaissements, puis l’administration applique un abattement. L’avantage est évident pour les bailleurs qui veulent une gestion simple, surtout quand le revenu locatif reste modéré. Vous pourriez également être intéressé par sarl de famille lmnp cotisations sociales.
| Type de location | Repère annuel à surveiller |
|---|---|
| Location meublée classique | Plafond micro-BIC de 77 700 euros |
| Meublé de tourisme classé | Plafond micro-BIC de 188 700 euros |
| Meublé de tourisme non classé | Plafond spécifique de 15 000 euros |
Dans les recettes à compter, retenez trois points : les loyers encaissés, les charges refacturées au locataire et les sommes perçues sur l’année civile. Par exemple, si vous encaissez 9 600 euros de loyers et 400 euros de refacturations, votre recette annuelle atteint 10 000 euros. Sous ce régimeforfaitaire, la lecture reste simple, mais elle doit être exacte pour éviter une mauvaise déclaration.
Le plafond de chiffre d’affaires en pratique
Le plafond s’apprécie sur les sommes réellement encaissées, pas sur les loyers théoriques. Si vous louez un appartement à Lyon pour 850 euros par mois, votre recette annuelle sera de 10 200 euros, soit un revenu encore très loin du seuil. En fiscal, ce repère permet de savoir si vous gardez un traitement simple ou si votre dossier demande une lecture plus fine.
Ce qui change quand on reste sous le seuil
Rester sous le plafond apporte une gestion plus légère : la déclaration reste lisible, le calcul est forfaitaire, et la base imposable est réduite par l’abattement. Pour beaucoup de bailleurs, c’est l’avantage principal du micro-BIC. Vous gardez un suivi clair de chaque recette, tout en limitant les formalités fiscales.
Comment savoir si vous basculez vers le LMP ?
La bascule vers le lmp ne dépend pas d’un seul chiffre, mais d’un ensemble de conditions à vérifier. Le statut change quand votre revenu locatif devient suffisamment important pour être regardé comme une activitéprofessionnelle. Il faut alors examiner votre foyer fiscal, la part de vos recettes et votre organisation globale. Cette lecture fiscale évite de confondre un simple dépassement de seuil avec un vrai changement de statut. En pratique, le bailleur doit comparer ses revenus locatifs à ses autres revenus et vérifier la cohérence de sa déclaration.
- Vérifier que vos recettes locatives dépassent le niveau prévu pour le statut visé.
- Comparer ces recettes à vos autres revenus professionnels du foyer.
- Contrôler si votre activité reste accessoire ou devient principale.
- Observer la régularité de votre activité locative sur l’année.
- Relire votre déclaration pour éviter une erreur de qualification.
Cas pratique : un couple à Bordeaux perçoit 18 000 euros de loyers meublés et 42 000 euros de salaires. Tant que l’activité locative reste secondaire, la lecture du dossier ne conduit pas automatiquement au lmp. En revanche, si les recettes montent à 55 000 euros et que le revenu locatif devient dominant, la bascule mérite d’être étudiée avec attention.
Les conditions à réunir pour changer de statut
Pour passer en lmp, il faut suivre une vraie logique de condition cumulée. Le revenu tiré de la location doit être regardé comme significatif, l’activité doit prendre du poids, et le statut doit correspondre à la réalité économique. Cette lecture n’est pas qu’un détail : elle modifie votre manière de gérer la location et la suite de votre parcours fiscal.
Revenus locatifs et autres revenus du foyer
Le point clé reste la comparaison entre le revenu locatif et les autres revenus du ménage. Si votre foyer perçoit surtout des salaires, le dossier reste souvent plus simple. Mais si vos loyers prennent le dessus, la condition de bascule vers le lmp devient plus crédible. Dans ce cas, la cohérence de l’activité doit être vérifiée avec soin.
Que faire quand vous dépassez le seuil ?
Quand vous dépasser le seuil, la première chose à faire est de garder votre calme : le changement ne signifie pas forcément une sanction. En revanche, il crée une nouvelle obligation de suivi fiscal. Vous devez revoir votre déclaration, vérifier le régime applicable et mesurer l’impact sur votre revenu imposable. Dans certains cas, le basculement entraîne un traitement plus précis des charges et du bénéfice. En suite, il faut aussi contrôler si le dépassement est ponctuel ou durable, car la lecture administrative n’est pas la même.
- Identifier l’année du dépassement et le montant exact des recettes.
- Vérifier le régime fiscal applicable pour l’année suivante.
- Adapter votre déclaration aux nouvelles règles de revenu imposable.
- Conserver les justificatifs utiles en cas de contrôle.
Exemple : si vous encaissez 79 200 euros de loyers meublés, vous dépasser le plafond classique de 77 700 euros. Selon votre situation, le passage au régime réel peut modifier le traitement fiscal de la charge et du bénéfice. La bonne obligation consiste alors à recalculer votre revenu locatif et à préparer la suite sans attendre.
Les conséquences immédiates du dépassement
Le dépassement peut changer votre régime et la manière dont votre revenu est imposé. Vous ne restez plus dans la même logique fiscale, et votre déclaration doit suivre ce nouveau cadre. L’important est de vérifier si ce dépassement est isolé ou répété, car cela influence la lecture de votre dossier.
Passer au régime réel sans se tromper
Le passage au régime réel demande plus de rigueur, mais il peut être logique après un dépassement. Vous devez alors suivre vos charges, vos amortissements et votre revenu net avec précision. Cette obligation de suivi n’est pas compliquée si vous anticipez dès le début de l’année. En pratique, mieux vaut préparer la transition avant la prochaine déclaration.
Micro-BIC ou régime réel : lequel devient le plus intéressant ?
Le choix entre micro-BIC et régime réel dépend surtout de votre niveau de charge et de votre stratégie d’investissement. Le micro-BIC séduit par son côté forfaitaire : vous déclarez vos recettes, puis l’abattement simplifie le calcul fiscal. Le réel, lui, devient intéressant quand vos charges pèsent lourd sur le revenu locatif. Pour un investissementlocatif modeste, le micro reste souvent le plus lisible. Pour un bien principal très amorti ou rénové, le réel peut mieux coller à votre situation.
| Critère | Micro-BIC | Régime réel |
|---|---|---|
| Simplicité | Très simple | Plus technique |
| Charges | Abattement forfaitaire | Déduction réelle |
| Investissement locatif | Adapté aux charges faibles | Adapté aux charges élevées |
| Impact fiscal | Prévisible | Parfois plus optimisé |
Cinq critères aident à choisir : le niveau de vos charges, la stabilité de votre revenu, le montant de votre investissement, la simplicité que vous recherchez et la valeur de votre bien. Si vous avez peu de frais, le micro garde un vrai avantage. Si vos travaux, intérêts d’emprunt et frais de gestion sont élevés, le réel peut réduire l’impôt. Dans les deux cas, il faut comparer le revenu net et le poids des charges avant de trancher.
Quand le micro-BIC reste la solution la plus simple
Le micro-BIC reste souvent le meilleur choix quand vos charges sont faibles et régulières. Vous gardez un cadre forfaitaire, une gestion légère et un suivi fiscal lisible. Pour un bailleur qui démarre, cette simplicité vaut souvent plus qu’une optimisation complexe. Si votre revenu locatif est stable, le micro conserve un vrai avantage.
Quand le régime réel peut réduire l’impôt
Le régime réel devient intéressant dès que vos charges augmentent nettement. Travaux, intérêts, assurance et frais de gestion peuvent alors peser sur le revenu imposable. Dans ce cas, l’investissement locatif est mieux valorisé par une lecture précise des dépenses. Le bon réflexe consiste à comparer l’impôt obtenu dans chaque scénario avant de décider.
Déclarer ses revenus meublés sans stress
Pour déclarer vos revenus meublés sans stress, commencez par rassembler vos chiffres et vos justificatifs avant d’ouvrir votre déclaration. Cette préparation évite les oublis et sécurise votre revenu imposable. Vérifiez aussi le régime applicable, car la case à remplir dépend de votre situation. Même si votre locataire paie régulièrement, c’est bien vous qui devez suivre les encaissements. Le bon réflexe consiste à préparer votre dossier comme un petit bilan annuel, logement par logement.
- Rassembler les loyers encaissés et les relevés bancaires.
- Vérifier le régime fiscal appliqué à votre logement.
- Classer les justificatifs de charges et de travaux.
- Contrôler les montants à reporter dans la déclaration.
- Relire l’ensemble avant de déclarer en ligne.
Conservez vos quittances, factures, relevés et contrats pendant plusieurs années, car ils servent à justifier votre revenu en cas de demande. Pour un logement à Lille loué 720 euros par mois, une simple erreur de 1 000 euros sur l’année peut fausser la déclaration. Préparer vos pièces en amont reste donc une vraie sécurité fiscale.
Les documents à préparer avant de déclarer
Avant de remplir votre déclaration, réunissez vos relevés, vos contrats de location, vos factures et vos preuves d’encaissement. Cette méthode vous aide à remplir sans stress et à garder une trace claire de chaque revenu. Plus votre classement est simple, plus la lecture fiscale devient fluide.
Les erreurs fréquentes à éviter au moment de remplir
La première erreur consiste à oublier une recette ou à confondre encaissement et loyer théorique. La seconde est de mal choisir le formulaire lié au régime. Enfin, beaucoup de bailleurs oublient de déclarer certaines sommes annexes. Pour éviter cela, prenez dix minutes de contrôle final avant d’envoyer votre déclaration.
FAQ – Questions fréquentes sur le seuil en location meublée
Quel est le seuil à ne pas dépasser en location meublée ?
Le seuil dépend du type de location, mais le repère le plus courant en meublé classique est celui du micro-BIC. Ce plafond sert à savoir si votre activité reste dans un cadre simple ou si elle change de traitement fiscal.
Quelle différence entre le plafond micro-BIC et le passage en LMP ?
Le seuil micro-BIC concerne le montant des recettes, alors que le passage en lmp dépend aussi de la place du revenu locatif dans votre situation. On peut donc rester sous un plafond et, malgré tout, devoir examiner le statut.
Quels revenus faut-il compter pour vérifier son seuil ?
Il faut compter la recette brute encaissée sur l’année, loyers et sommes annexes comprises selon votre cas. Pour vérifier le seuil, regardez les encaissements réels, pas les montants attendus. Cette vérification sert à sécuriser votre déclaration et votre activité.
Que se passe-t-il si je dépasse le seuil une année seulement ?
Un dépassement ponctuel ne produit pas toujours les mêmes effets qu’un dépassement durable. Tout dépend de votre régime et de la régularité de votre activité. Il faut donc regarder l’année concernée, puis vérifier la suite de votre situation.
Dois-je changer de régime fiscal automatiquement ?
Pas forcément. Le changement dépend de votre situation globale, du niveau de revenu et des règles applicables à votre dossier. En pratique, il faut vérifier la déclaration et confirmer si le nouveau cadre s’impose ou non.
Comment remplir la déclaration de revenus meublés ?
Pour remplir correctement la déclaration, rassemblez vos recettes, identifiez votre régime et reportez les montants au bon endroit. Cette méthode simple évite les erreurs et vous aide à déclarer un revenu cohérent avec votre activité.
Vous aimerez aussi
 Micro entreprise
 Micro entreprise
 Micro entreprise
 Micro entreprise