
Entreprise individuelle ou micro-entreprise, que choisir
 Richard
•
27 octobre 2026
EI et auto-entrepreneur, c’est souvent la même question qui revient quand on veut lancer son activité sans se perdre dans le jargon. Entre entreprise individuelle, micro-entreprise et statut simplifié, la confusion est fréquente, surtout quand on démarre seul et qu’on cherche un cadre clair. Ce guide vous aide à comprendre ce que chaque terme recouvre, à comparer les règles fiscales et sociales, puis à choisir la formule la plus adaptée à votre entreprise. Vous saurez ainsi comment sécuriser votre projet, anticiper les démarches et éviter les erreurs qui compliquent une entreprise au quotidien.
Comprendre le lien entre EI et auto-entrepreneur permet de répondre à une question simple, mais essentielle : quel régime convient à votre entreprise selon votre activité, votre niveau de chiffre d’affaires et vos objectifs ? Dans cette entreprise de clarification, nous allons distinguer le cadre juridique, le régime fiscal, les cotisations sociales et les formalités de création. Vous pourrez alors avancer avec une information fiable, un guide pratique et une vision concrète du statut qui correspond à votre projet d’entrepreneur.
Choisir entre EI et micro-entreprise
L’entreprise individuelle se crée sans société, capital social ni associé, avec une identité juridique unique. La micro-entreprise n’est pas une forme distincte : c’est un régime simplifié appliqué à l’entreprise individuelle. Les cotisations sociales suivent le chiffre d’affaires encaissé, tandis que le régime micro-fiscal applique un abattement forfaitaire.
Comprendre le cadre juridique entre entreprise individuelle et micro-entreprise
L’entreprise individuelle est une forme d’entreprise exercée par un individuel qui agit en son nom propre, sans créer de société. Dans ce statut, l’entrepreneur reste seul maître de son activité, mais il doit respecter un régime juridique précis. La micro-entreprise, elle, n’est pas une entreprise différente : c’est un régime simplifié appliqué à une entreprise individuelle. Cette différence de droit compte, car elle influence la gestion, l’information à fournir et les obligations social et fiscal. En complément, découvrez différence entre entreprise individuelle et micro entreprise.
Pour bien lire les textes, retenez quatre repères simples : l’entreprise individuelle est la base juridique ; le statut d’auto-entrepreneur correspond à un régime simplifié ; la micro-entreprise désigne ce mode de fonctionnement allégé ; la société, elle, reste une autre structure. Un entrepreneur individuel peut donc exploiter une entreprise sous le régime micro, sans changer de forme juridique. Par exemple, un graphiste à Lyon peut rester en entreprise individuelle tout en relevant du régime micro-fiscal et micro-social.
Ce que recouvre l’entreprise individuelle
L’entreprise individuelle permet à un individuel de créer une entreprise sans capital social ni associé. Ce statut convient à une activité lancée rapidement, avec une gestion directe et peu de formalités. En pratique, l’entreprise garde une identité juridique unique, même si l’entrepreneur peut exercer plusieurs activités. Le régime choisi détermine ensuite la façon dont le social et le fiscal seront traités. C’est ce point qui évite de confondre forme juridique et mode d’imposition. Vous pourriez également être intéressé par entreprise individuel et micro entreprise.
Pourquoi la micro-entreprise n’est pas une société
La micro-entreprise ne crée pas une société distincte de la personne qui exploite l’entreprise. L’entrepreneur individuel reste la même personne que l’entreprise, ce qui simplifie le droit applicable et les démarches. Ce régime allège la comptabilité, mais il ne transforme pas l’activité en société. Pour une petite activité de service, ce mode reste souple ; pour une entreprise qui grossit vite, la différence devient stratégique.
Le vocabulaire à retenir pour éviter les confusions
Le vocabulaire compte autant que la règle elle-même. Parlez d’entreprise individuelle pour désigner la forme juridique, de micro-entreprise pour le régime, et d’auto-entrepreneur pour l’usage courant. Le mot statut est souvent utilisé dans le langage commun, mais il peut prêter à confusion. En droit, la bonne information consiste à distinguer la structure de l’entreprise, le régime fiscal et le régime social. Cette précision évite bien des malentendus quand vous comparez les options.
Les règles fiscales et sociales à connaître avant de se lancer
Les règles fiscales et social d’une micro-entreprise reposent sur un fonctionnement simple : le chiffre d’affaires encaissé sert de base aux cotisations et à l’impôt. Vous déclarez votre revenu de façon régulière, puis vous soumettez votre activité à un régime micro-fiscal et micro-social. Ce mode reste lisible, mais il impose de suivre chaque charge et chaque déclaration avec rigueur. Pour un service de prestation, l’impact sur le revenu net peut être très concret. Pour approfondir ce sujet, consultez notre guide sur entreprise individuelle vs auto entrepreneur.
Cinq points méritent votre attention avant de vous lancer : 1) les cotisations sont calculées sur le chiffre d’affaires encaissé ; 2) l’impôt dépend du régime fiscal choisi ; 3) une déclaration mensuelle ou trimestrielle peut être nécessaire ; 4) certaines charges ne se déduisent pas comme dans un mode réel ; 5) un bénéfice élevé peut rendre le régime classique plus pertinent. Dans une entreprise individuelle, la logique reste simple, mais le suivi social et fiscal demande de la méthode. Pour aller plus loin, lisez différence auto entrepreneur et entreprise individuelle.
Comment fonctionnent les cotisations sur le chiffre d’affaires
Les cotisations sociales suivent le chiffre d’affaires déclaré, pas le bénéfice réel. Si vous encaissez 2 000 euros sur un mois, la cotisation se calcule sur cette base, même si vos frais sont faibles ou élevés. Ce mode facilite la lecture du revenu, car vous savez immédiatement ce qui part en social. En revanche, si le chiffre tombe à zéro, la cotisation tombe aussi à zéro dans ce régime simplifié.
Ce que change le régime micro-fiscal
Le régime micro-fiscal simplifie l’impôt en appliquant un abattement forfaitaire au revenu imposable. Vous ne déduisez pas chaque charge une par une, ce qui accélère la gestion fiscale. Pour une activité de service à faibles frais, ce mode peut être avantageux. Pour une entreprise avec beaucoup d’achats, l’impôt calculé sur un revenu forfaitaire peut devenir moins intéressant. Le bon choix dépend donc du niveau de charge et de la structure du revenu.
Quand le régime réel devient plus pertinent
Le régime réel devient plus pertinent quand les charges sont importantes, quand le chiffre d’affaires augmente, ou quand l’activité exige un suivi plus précis. Dans ce mode, l’entreprise peut mieux refléter ses dépenses réelles et ajuster son impôt. Un consultant qui travaille depuis Marseille avec peu de frais peut rester en micro ; un artisan qui investit beaucoup peut préférer un régime réel pour mieux piloter son revenu. Le bon arbitrage dépend du mode de fonctionnement de votre entreprise.
Déclarer son activité et créer son dossier pas à pas
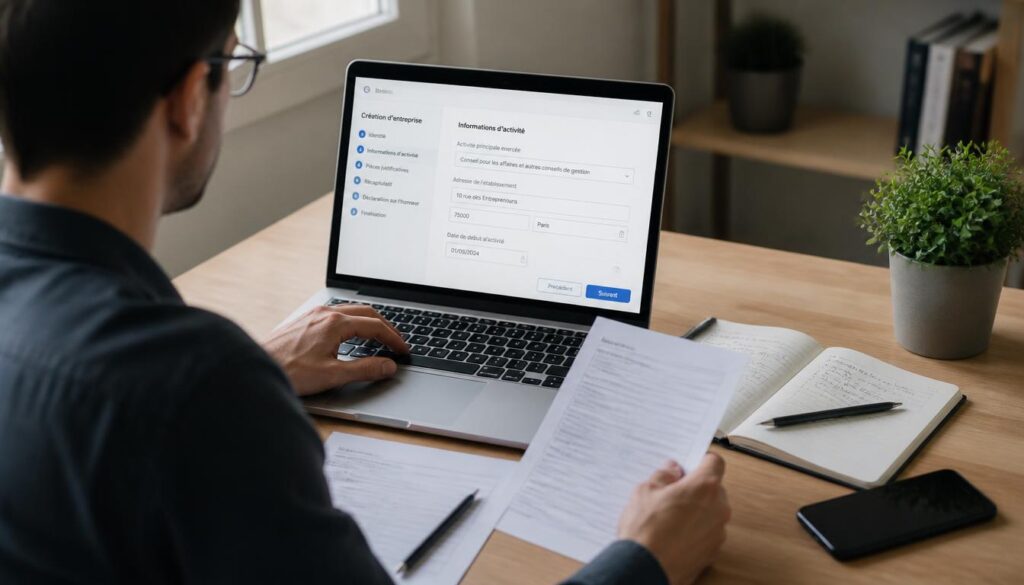
Créer une activité en entreprise individuelle demande une démarche claire et structurée. La création commence par la déclaration de votre activité, puis par la constitution d’un dossier adapté à la nature du métier exercé. Selon que vous êtes commerçant, artisan ou en prestation de service, la fiche à remplir n’est pas exactement la même. L’objectif reste le même : pouvoir créer une entreprise conforme, avec des pièces complètes et un service administratif correctement saisi.
- Vérifier la nature exacte de l’activité à créer.
- Rassembler les informations d’identité de l’entrepreneur individuel.
- Préparer les justificatifs demandés pour la création.
- Soumettre la déclaration sur le bon service ou le bon portail.
- Contrôler la fiche récapitulative avant validation.
- Attendre l’immatriculation ou l’enregistrement selon le cas.
La CMA intervient souvent pour les activités artisanales, tandis qu’un autre guichet peut concerner les commerçants ou les libéraux. L’information donnée au départ doit être exacte, car une erreur de déclaration peut ralentir la création. Prenez le temps de créer un dossier propre, surtout si vous voulez soumettre rapidement votre demande et éviter un aller-retour administratif.
Les documents à préparer avant l’immatriculation
Avant l’immatriculation, préparez une pièce d’identité, une adresse de domiciliation, la description de l’activité et, selon le cas, les justificatifs liés au local ou à la qualification. Une fiche complète évite les blocages au moment de soumettre le dossier. Pour une création simple, quelques documents suffisent, mais chaque activité peut ajouter une condition particulière. Mieux vaut vérifier en amont que d’attendre une demande de complément.
Le rôle des organismes d’accompagnement
Les organismes d’accompagnement aident à créer une activité sans oublier une étape essentielle. La CMA, par exemple, peut orienter un entrepreneur individuel sur les formalités liées à son métier. D’autres services apportent une information pratique sur la création, la déclaration et les pièces à joindre. Leur rôle n’est pas de décider à votre place, mais de sécuriser le dossier et d’éviter les erreurs de formulaire.
Les erreurs fréquentes lors de la déclaration
Les erreurs les plus fréquentes concernent une activité mal décrite, une fiche incomplète, un justificatif manquant ou un mauvais choix de service. Beaucoup d’entrepreneurs créent vite, puis découvrent qu’une information imprécise bloque le traitement. Pour une entreprise individuelle, le bon réflexe consiste à relire chaque donnée avant de soumettre. Une minute de vérification évite souvent plusieurs jours de retard.
Choisir entre simplicité administrative et développement de l’activité
Une activité sous entreprise individuelle convient très bien quand vous cherchez une gestion légère et un démarrage rapide. Ce statut permet à un indépendant de tester un projet sans structure lourde, surtout si les frais restent modestes. Le bénéfice principal tient à la simplicité, mais cette simplicité peut devenir une limite quand l’activité grandit. Le bon choix dépend alors de votre ambition, de votre charge de travail et du mode de développement visé.
Quatre profils trouvent souvent ce cadre pertinent : le freelance qui démarre ; le consultant avec peu de frais ; l’artisan qui teste un marché local ; le professionnel qui lance une activité complémentaire. Dans ces cas, opter pour un statut simple aide à devenir rapidement opérationnel. En revanche, si l’entreprise doit investir, embaucher ou structurer une croissance rapide, il faut adapter le cadre juridique et fiscal. Le bon statut accompagne l’activité, il ne doit pas la freiner.
Quand la simplicité suffit pour démarrer
La simplicité suffit quand l’activité reste modeste, que le chiffre d’affaires est encore limité et que les frais sont faibles. Un indépendant qui travaille depuis son domicile peut ainsi garder une gestion très légère. Le mode micro évite une comptabilité complexe et permet de se concentrer sur les clients. Pour une entreprise qui teste son marché, cette souplesse est souvent un vrai avantage.
Quand l’activité demande un cadre plus structuré
L’activité demande un cadre plus structuré dès que les dépenses augmentent, que les contrats deviennent plus lourds ou que la croissance s’accélère. Une entreprise qui achète du matériel, loue un local ou vise un développement national n’a pas toujours intérêt à rester dans le même cadre. Le statut doit alors devenir un outil de pilotage, pas seulement une solution de départ. Dans ce cas, une société peut finir par mieux répondre au projet.
Comment anticiper le passage à un autre régime
Anticiper le passage à un autre régime suppose de surveiller le chiffre d’affaires, les frais et la vitesse de développement. Si votre activité dépasse régulièrement ce que le mode simplifié supporte, il faut préparer la transition avant d’être contraint. Une entreprise bien suivie peut devenir plus robuste avec un changement de régime programmé. Cette anticipation évite les décisions précipitées et protège la trajectoire du professionnel.
Protéger son patrimoine et comprendre sa responsabilité
Le patrimoine personnel de l’entrepreneur individuel mérite une attention particulière, car la responsabilité peut toucher l’activité professionnelle en cas de dettes. Dans le cadre d’une entreprise individuelle, le droit distingue mieux les biens liés à l’usage professionnel et le patrimoine personnel, mais la prudence reste indispensable. Quand une affaire tourne mal, la question n’est pas seulement fiscale : elle concerne aussi la protection concrète de vos biens et de votre sécurité social.
Cinq réflexes aident à protéger votre patrimoine : 1) séparer clairement les dépenses personnelles et professionnelles ; 2) conserver les justificatifs de chaque charge ; 3) éviter de mélanger les comptes ; 4) vérifier les engagements pris au nom de l’entreprise ; 5) suivre les risques liés aux dettes professionnelles. Dans certains cas, la responsabilité reste engagée sur le plan professionnel, même si le patrimoine personnel bénéficie d’une meilleure protection qu’avant. Le bon réflexe consiste à sécuriser chaque décision.
Ce qui relève du patrimoine personnel
Le patrimoine personnel comprend les biens qui ne servent pas directement à l’activité professionnelle. Pour un entrepreneur individuel, cette distinction compte beaucoup, car elle influence l’exposition en cas de difficulté. Une entreprise peut générer une dette, mais tous les biens ne sont pas automatiquement concernés. Le droit applicable dépend du cas concret et des engagements pris. Mieux vaut donc identifier ce qui relève du personnel et ce qui relève du professionnel.
Les limites de la protection dans la pratique
La protection du patrimoine n’efface pas tous les risques. Si une entreprise contracte une dette ou si un engagement personnel a été pris, la responsabilité peut s’étendre au-delà de ce que l’on imagine. Le mode d’exploitation et la nature de l’affaire influencent l’analyse. Dans la pratique, il faut rester vigilant sur les garanties données, les dettes et les actes signés. La protection existe, mais elle n’est pas absolue.
Les bons réflexes pour sécuriser son activité
Les bons réflexes pour sécuriser son activité sont simples : ouvrir un suivi distinct, conserver chaque pièce liée aux charges, lire les contrats avant signature et vérifier l’effet de chaque engagement. Un professionnel prudent limite ainsi l’exposition de son patrimoine personnel. Pour une entreprise individuelle, cette discipline vaut souvent mieux qu’une correction tardive. Vous protégez mieux votre avenir quand vous anticipez les risques au lieu de les subir.
Comparer les profils et préparer la bonne décision
Le bon statut dépend de votre activité, de votre chiffre d’affaires et du niveau de souplesse recherché. Cette information compte autant que la forme juridique elle-même, car une entreprise ne vit pas de la même façon selon qu’elle démarre doucement ou qu’elle vise une croissance rapide. Le guide de décision doit donc partir de votre cas réel, pas d’une règle abstraite. La différence entre les options devient alors plus lisible.
Quatre cas pratiques aident à trancher : une activité complémentaire avec peu de frais ; une prestation de service lancée seule ; une entreprise artisanale en phase de test ; un projet qui doit devenir plus structuré dans l’année. Dans le premier cas, le statut simplifié suffit souvent. Dans le second, la micro-entreprise peut rester adaptée. Dans le troisième et le quatrième, il faut déjà penser à un cadre plus solide. Le bon choix dépend de votre trajectoire.
| Critère | Lecture pratique |
|---|---|
| Souplesse | Très forte en régime simplifié |
| Charges | À surveiller selon le mode choisi |
| Développement | Peut exiger un autre statut |
| Complexité | Faible au départ, puis variable |
Ce tableau aide à comparer les critères essentiels sans perdre de temps. Si votre entreprise reste légère, vous pouvez opter pour un cadre simple. Si votre activité grossit vite, il faut adapter le statut avant que les limites ne bloquent le projet. Le meilleur arbitrage repose sur trois éléments : le chiffre d’affaires, les frais et votre ambition professionnelle.
Quel cadre pour une activité complémentaire
Une activité complémentaire supporte souvent très bien un cadre simplifié. Vous pouvez démarrer sans alourdir votre organisation, surtout si vos frais restent faibles et votre revenu secondaire modeste. Pour un indépendant salarié qui teste une offre le soir ou le week-end, le régime micro offre une réponse pratique. L’entreprise reste facile à gérer et le statut demeure lisible.
Quel choix pour un projet qui grandit vite
Un projet qui grandit vite demande un statut capable d’encaisser la montée en charge. Si les clients arrivent vite, si les achats augmentent ou si les contrats deviennent plus techniques, la micro-entreprise peut devenir trop étroite. L’entreprise doit alors devenir plus structurée pour suivre le rythme. Le bon choix se prépare dès les premiers signaux de croissance.
Comment trancher selon ses priorités
Trancher selon ses priorités revient à choisir entre simplicité, protection, optimisation et capacité d’évolution. Si votre priorité est de tester une activité, le cadre léger suffit souvent. Si votre priorité est de développer une entreprise durable, il faut penser plus loin que le démarrage. La bonne décision ne se prend pas seulement sur le court terme : elle doit aussi servir votre projet dans la durée.
FAQ – Questions fréquentes sur l’entreprise individuelle et la micro-entreprise
L’entreprise individuelle et la micro-entreprise sont-elles la même chose ?
Non, l’entreprise individuelle est la forme juridique et la micro-entreprise est un régime simplifié. Le statut reste donc différent selon qu’on parle du cadre de base ou du mode fiscal et social appliqué. Cette différence est essentielle pour comprendre votre entreprise et éviter les confusions de vocabulaire.
Peut-on exercer en micro-entreprise sans créer une société ?
Oui, la micro-entreprise fonctionne précisément sans création de société. Vous exercez en entreprise individuelle, avec un régime allégé pour la déclaration, le fiscal et le social. C’est l’un des points qui rend ce cadre attractif pour une activité de départ.
Quelles sont les principales différences fiscales et sociales ?
Les différences portent surtout sur le calcul de l’impôt, des cotisations et de la déclaration. En régime simplifié, tout repose sur le chiffre d’affaires encaissé, alors qu’un mode réel suit davantage les charges et le bénéfice. Le choix du statut change donc votre lecture du revenu.
Que faut-il vérifier avant de déclarer son activité ?
Avant la déclaration, vérifiez la nature de l’activité, les pièces à préparer, le bon service de dépôt et la cohérence des informations saisies. Une erreur sur la fiche peut ralentir la création de l’entreprise. Ce contrôle évite des retards inutiles.
Le patrimoine personnel est-il protégé dans tous les cas ?
La protection du patrimoine personnel existe, mais elle n’est pas absolue. La responsabilité dépend du cas, des engagements pris et des dettes professionnelles. Il faut donc rester prudent avant de signer un contrat ou de prendre une charge importante.
Quand faut-il envisager un régime réel plutôt qu’un cadre simplifié ?
Il faut envisager un régime réel quand les frais augmentent, que le chiffre d’affaires progresse ou que l’activité devient plus structurée. Le réel peut alors mieux refléter la situation de l’entreprise. C’est souvent la bonne option quand la croissance devient tangible.
Vous aimerez aussi
 Micro entreprise

 Micro entreprise
 Micro entreprise
 Micro entreprise