
EI ou micro-entreprise : quelles différences ?
 Richard
•
2 novembre 2026
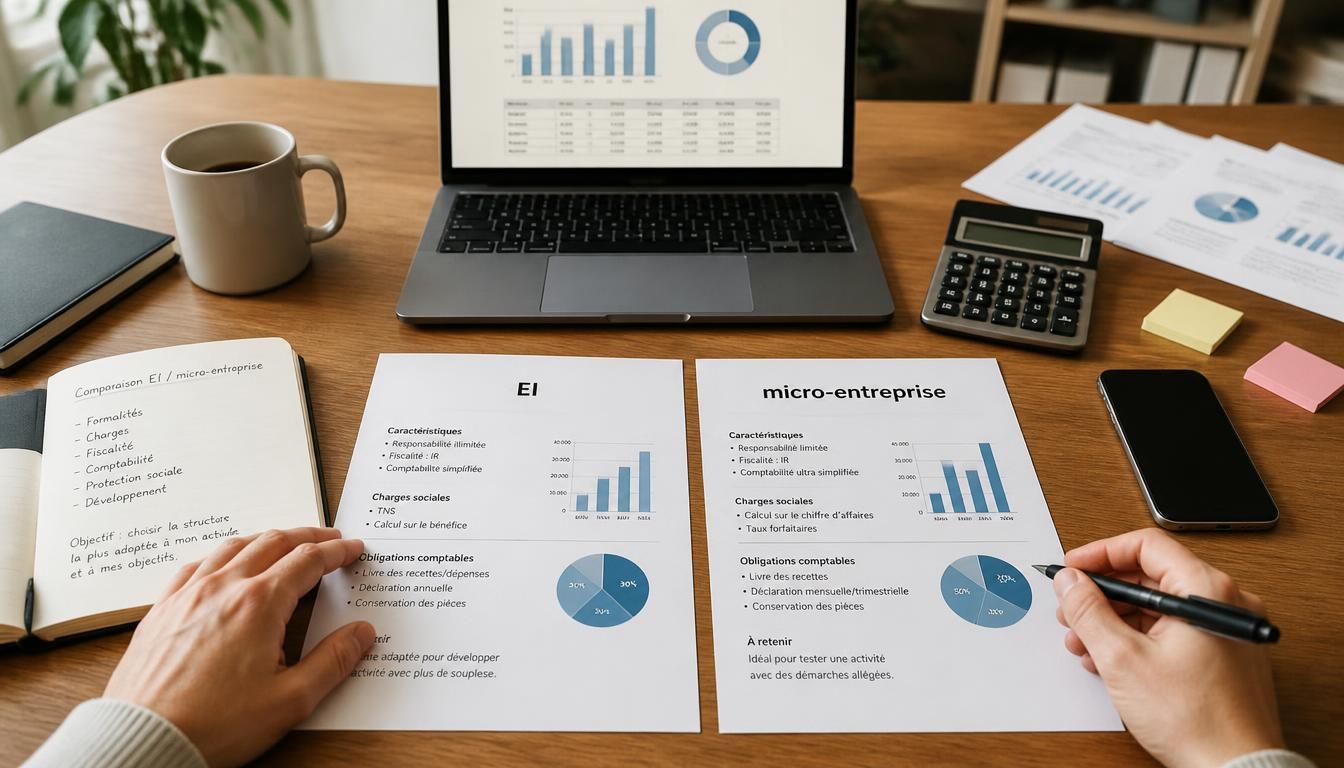
Vous hésitez entre deux cadres souvent confondus ? La différence entre l’EI et la micro-entreprise représente un point clé pour lancer une activité sans se tromper. L’un renvoie au cadre juridique, l’autre à un régime simplifié qui change la façon de déclarer, de payer et d’organiser son entreprise. Bien comprendre ce duo permet de gagner du temps, d’éviter des erreurs coûteuses et de choisir une solution vraiment adaptée à votre projet.
En pratique, cette distinction différence entre l’EI et la micro-entreprise facilite la lecture des règles fiscales et sociales, tout en montrant ce qui relève de la forme de l’entreprise et ce qui dépend du régime. Si vous démarrez seul, vous avez besoin d’un repère simple, pas d’un jargon compliqué. C’est précisément ce que nous allons clarifier, avec des exemples concrets et des critères utiles pour décider.
Comprendre l’EI et la micro-entreprise sans confusion
L’entreprise individuelle est un cadre juridique dans lequel une personne exerce une activité en son nom propre, sans créer une société distincte. La micro-entreprise, elle, n’est pas une entreprise différente : c’est un régime fiscal et social simplifié appliqué à cette entreprise individuelle. Cette nuance change tout, car elle sépare le cadre de l’activité et les règles qui s’y appliquent. Pour un entrepreneur, le bon statut dépend donc de la lecture du droit et de la loi, pas d’un simple service en ligne. En clair, une entreprise individuelle peut fonctionner au régime micro ou au régime classique, selon l’activité et les choix faits. Pour approfondir ce sujet, consultez notre guide sur différence entre ei et micro entreprise.
On confond souvent auto-entrepreneur, micro-entrepreneur et entreprise individuelle, alors que les mots ne désignent pas la même chose. Le terme auto-entrepreneur reste courant dans le langage social, mais il renvoie aujourd’hui au micro-entrepreneur. Le statut individuel, lui, décrit la structure de base. Pour éviter les erreurs, gardez en tête quatre points : la micro n’est pas une forme juridique autonome, le régime micro simplifie les obligations, l’entreprise individuelle peut évoluer vers un autre régime fiscal, et une activité peut rester simple sans être micro. Un service de conseil peut aider, mais la lecture de base reste indispensable. En complément, découvrez différence entre entreprise individuelle et micro entreprise.
L’entreprise individuelle comme cadre juridique
L’entreprise individuelle constitue le cadre juridique de l’activité exercée en nom propre. Ce régime individuel permet de démarrer vite, avec une structure simple et peu de formalités. L’entrepreneur reste seul aux commandes, ce qui facilite la gestion quotidienne et la prise de décision. Dans ce cadre, le statut n’impose pas la création d’une société, mais il encadre l’activité professionnelle et ses obligations. Beaucoup de créateurs apprécient cette formule parce qu’elle reste lisible, surtout lorsqu’il s’agit de tester une idée sans multiplier les démarches.
La micro-entreprise comme régime simplifié
La micro-entreprise est un régime simplifié qui allège la fiscalité et le social. Ce régime individuel repose sur des seuils, une déclaration simplifiée et un calcul plus lisible des cotisations. Il ne transforme pas l’entreprise en autre chose : il simplifie seulement son fonctionnement. Pour une activité de service, par exemple, ce régime peut être pratique si les charges restent limitées. Le mot-clé à retenir est donc simple : même entreprise, régime différent. C’est cette logique qui explique la confusion fréquente entre micro-entrepreneur et entrepreneur individuel. Vous pourriez également être intéressé par entreprise individuel et micro entreprise.
- La micro-entreprise n’est pas une société.
- L’entreprise individuelle peut exister sans régime micro.
- Le statut décrit la structure, le régime décrit les règles.
- Le choix dépend du niveau de simplicité recherché.
Les règles fiscales et sociales qui changent tout
Le régime micro calcule les cotisations sociales sur le chiffre d’affaires encaissé, sans tenir compte du bénéfice réel. Si vous encaissez 20 000 euros sur l’année, la cotisation est appliquée sur cette base, même si vos dépenses ont été faibles ou élevées. Le calcul devient donc très lisible, mais il peut être moins favorable si votre activité supporte beaucoup de frais. Dans un régime réel, l’assiette change : on regarde davantage le résultat de l’activité, ce qui modifie le revenu pris en compte et la logique de paiement. C’est souvent là que se joue la vraie différence entre les deux régimes.
Sur le plan fiscal, le régime micro applique un abattement forfaitaire censé représenter les frais professionnels. Vous payez ensuite l’impôt sur une base simplifiée, sans détailler chaque charge. Au réel, le bénéfice est calculé après déduction des dépenses réellement engagées. Cela peut devenir intéressant si votre affaire supporte des frais élevés, car l’abattement forfaitaire ne reflète pas toujours la réalité économique. Dans un cadre classique, on choisit donc entre simplicité et optimisation. Pour un indépendant, le bon calcul dépend du volume d’activité, du niveau de charge et du mode de déclaration souhaité.
Cotisations sociales sur le chiffre d’affaires
En micro, la cotisation sociale suit le chiffre d’affaires encaissé, ce qui rend le régime facile à suivre. Vous déclarez ce que vous avez réellement facturé, puis vous payez selon un pourcentage prévu par le régime. Cette logique évite les mauvaises surprises liées à un bénéfice théorique. En revanche, si votre activité connaît des mois irréguliers, la cotisation varie aussi. Le système reste donc souple, mais il demande de surveiller ses encaissements avec rigueur.
Impôt et abattement forfaitaire au micro-régime
Le micro-régime utilise un abattement forfaitaire pour simplifier l’impôt. Cet abattement remplace la prise en compte détaillée des dépenses, ce qui accélère le calcul et limite les justificatifs à produire. Pour un revenu modeste, cette méthode peut être confortable, car elle évite un suivi trop lourd. Mais si votre bénéfice réel est faible à cause de charges importantes, l’abattement peut devenir moins avantageux. Le régime micro reste donc pratique, mais pas toujours optimal fiscalement.
Le fonctionnement plus classique de l’EI au réel
Au réel, l’entreprise individuelle suit un fonctionnement plus classique. Les cotisations, l’impôt et le bénéfice sont calculés à partir des éléments comptables réels, ce qui demande plus de suivi. Vous pouvez payer davantage de cotisation si votre résultat augmente, mais vous pouvez aussi mieux intégrer vos dépenses. Ce régime convient à une activité structurée, avec des achats, du matériel ou des frais réguliers. Il offre une lecture plus fine de la rentabilité, au prix d’une gestion plus technique.
| Point comparé | Micro-entreprise |
|---|---|
| Cotisations | Calcul sur le chiffre d’affaires encaissé |
| Impôt | Abattement forfaitaire |
| Charges | Non déduites au réel |
| Gestion | Plus simple |
Un exemple aide à visualiser l’écart : avec 30 000 euros de chiffre d’affaires et 8 000 euros de frais, le régime micro ne tient pas compte des 8 000 euros en détail, alors qu’un régime réel peut les intégrer dans le calcul du bénéfice. Pour une activité de service avec peu de dépenses, le micro peut suffire. Pour une activité avec du matériel, le réel devient vite plus pertinent.
Pourquoi la simplicité séduit autant les créateurs
La simplicité attire beaucoup d’entrepreneurs parce qu’elle réduit la charge mentale dès le départ. Une entreprise individuelle au régime micro se crée souvent plus vite, avec des démarches allégées et une administration plus lisible. Pour un professionnel qui veut lancer une activité sans attendre, cette rapidité compte énormément. Vous pouvez ainsi vous concentrer sur vos premiers clients, votre offre et votre organisation. Dans la vie réelle, cette facilité fait souvent la différence entre un projet qui démarre et un projet qui reste bloqué par les papiers.
Au quotidien, le régime micro simplifie la comptabilité et la déclaration. Vous notez vos recettes, vous suivez vos encaissements et vous soumettez vos déclarations selon le rythme prévu. Pas besoin d’un comptable pour chaque opération, même si un accompagnement peut aider à sécuriser les débuts. L’entreprise garde un cadre professionnel, tout en limitant les obligations répétitives. C’est précisément ce mélange de légèreté et de sécurité qui séduit tant de créateurs, surtout lorsqu’ils veulent réaliser une activité rapidement sans complexifier leur gestion.
Des démarches de création plus rapides
Les démarches de création sont plus rapides en micro-entreprise, car le parcours administratif reste réduit. L’entrepreneur prépare ses informations de base, déclare son activité et peut démarrer sans construction juridique lourde. Cette logique simplifier le lancement, surtout pour un projet test ou une activité complémentaire. Pour un service freelance, par exemple, la création peut se faire en quelques étapes claires, sans mobiliser une structure complexe. Le gain de temps est réel et rassurant.
Une comptabilité allégée au quotidien
La comptabilité allégée reste l’un des grands atouts du régime micro. Vous devez surtout suivre les recettes, conserver les pièces utiles et garder une trace nette de votre activité. Un comptable peut intervenir, mais la tenue reste beaucoup plus simple qu’au réel. Cela permet à l’entrepreneur de se concentrer sur son métier plutôt que sur les écritures. Pour une entreprise qui démarre, cette simplicité évite de multiplier les tâches administratives et de perdre de vue le cœur du projet.
- Créer l’activité demande moins de formalités.
- La comptabilité reste légère et lisible.
- Les déclarations sont plus faciles à organiser.
- Le suivi administratif demande moins de temps.
Quand le régime réel devient plus intéressant
Le régime réel devient intéressant dès que les charges prennent une place importante dans l’activité. Si vous achetez du matériel, louez un local ou financez des outils coûteux, le régime réel permet de déduire ces charges de manière plus fidèle. Le patrimoine professionnel est alors mieux isolé dans la lecture comptable, ce qui aide à piloter la rentabilité. Ce choix concerne souvent des activités plus denses, où l’on veut suivre précisément le bénéfice et la part réellement conservée après dépenses.
Le régime réel mérite aussi d’être étudié lorsque la société ou la structure proche de l’entreprise individuelle devient plus exigeante. Dans des cas comme une EURL ou une SARL, le dirigeant ou le gérant raisonne souvent en fonction du résultat, des frais et de la protection du patrimoine. Vous pouvez opter pour une logique plus fine si votre activité grandit, si vos dépenses augmentent ou si vous voulez mieux maîtriser vos marges. Le réel n’est pas plus compliqué pour rien : il répond à des projets plus structurés et à des cas où la simplicité ne suffit plus.
Déduire ses charges pour mieux piloter la rentabilité
Déduire ses charges au réel change la lecture du revenu. Un ordinateur, des déplacements, des abonnements logiciels ou un local peuvent devenir déductibles selon la nature de l’activité. Cette logique aide à mesurer le bénéfice réel et à éviter de payer sur une base trop éloignée de la réalité. Pour un professionnel qui investit régulièrement, le régime réel offre une image plus juste de la rentabilité. Il devient donc pertinent lorsque les frais pèsent lourd dans le modèle économique.
Penser aussi au patrimoine et à la structure juridique
Le patrimoine et la structure juridique comptent autant que la fiscalité. En entreprise individuelle au réel, le dirigeant doit regarder la cohérence globale du projet, surtout si l’activité prend de l’ampleur. Dans une société comme la sarl ou l’eurl, le gérant peut rechercher une organisation différente, selon le niveau de risque et de développement. Ces cas montrent que le choix ne se limite pas à l’impôt : il touche aussi la façon de protéger et d’organiser l’activité professionnelle.
- Les charges réelles sont élevées.
- Les investissements deviennent fréquents.
- Le bénéfice doit être suivi de près.
- La structure doit évoluer avec l’activité.
Comment choisir le bon cadre pour son projet
Choisir entre micro et EI au réel dépend d’abord de votre projet et de votre horizon de développement. Un entrepreneur qui débute avec peu de chiffre d’affaires peut chercher la simplicité, alors qu’un indépendant déjà installé peut vouloir plus d’optimisation. Il faut donc choisir en regardant votre activité, votre niveau de charges et votre capacité à gérer une comptabilité plus complète. Le bon statut n’est pas celui qui paraît le plus facile sur le moment, mais celui qui reste cohérent sur l’année et sur le chiffre d’affaires attendu.
Pour choisir sereinement, posez-vous les bonnes questions : vos dépenses seront-elles faibles ou importantes ? Votre chiffre d’affaires va-t-il rester modéré ou progresser vite ? Voulez-vous simplifier votre gestion ou viser un meilleur pilotage du revenu ? En fonction du cas, la réponse change. Le droit et la loi autorisent souvent une évolution, donc rien n’est figé. Vous pouvez aussi opter pour une première phase simple, puis faire évoluer le cadre quand l’activité grandit. L’essentiel est de savoir ce que vous voulez réaliser et à quel rythme.
Les questions à se poser avant de choisir
Avant de choisir, un entrepreneur doit regarder quatre critères concrets : le niveau de charges, le chiffre d’affaires visé, le temps disponible pour la gestion et le besoin de souplesse. Si votre activité reste légère, le régime micro peut convenir. Si vos dépenses augmentent, le réel devient plus logique. Il faut aussi savoir si vous voulez un cadre simple ou une lecture plus précise de votre bénéfice. Cette réflexion évite de choisir trop vite un statut qui ne correspond pas au projet.
Quand faire évoluer son régime au fil du projet
Le régime peut évoluer quand l’activité change d’échelle. Une première année avec peu de chiffre d’affaires peut justifier un cadre simple, puis une deuxième année plus dynamique peut appeler un autre choix. Le passage se prépare en fonction des seuils, de la croissance et des besoins de gestion. Pour un entrepreneur, cette souplesse est utile : elle permet d’adapter l’entreprise à la réalité du terrain. Le bon réflexe consiste à réévaluer sa situation chaque année, sans attendre d’être bloqué. Pour aller plus loin, lisez difference micro entreprise et ei.
| Profil | Cadre souvent adapté |
|---|---|
| Débutant avec peu de frais | Micro-entreprise |
| Activité avec charges élevées | EI au réel |
| Projet en croissance | Réévaluation annuelle |
| Besoin de simplicité | Régime micro |
Pour résumer, vous devez choisir en fonction de votre activité, de votre chiffre d’affaires et de votre capacité à gérer une entreprise plus ou moins structurée. Un cadre simple rassure au départ, mais un cadre plus complet peut devenir rentable plus tard. La bonne décision dépend donc du moment où vous en êtes et du rythme de votre projet.
FAQ – Questions fréquentes sur le choix entre EI et micro
La micro-entreprise est-elle une entreprise individuelle ?
Oui, la micro-entreprise est un régime appliqué à une entreprise individuelle. Elle ne crée pas une entreprise différente ; elle simplifie simplement le cadre social et fiscal.
Quelle est la vraie différence entre les deux régimes ?
La vraie différence tient au régime fiscal et social. L’un fonctionne de manière simplifiée, l’autre suit un fonctionnement plus réel avec davantage de calculs et d’obligations.
Quand vaut-il mieux passer au réel ?
Il vaut mieux passer au réel quand les charges augmentent, quand le bénéfice doit être mieux optimisé ou quand l’activité devient plus structurée.
Les charges sont-elles toujours plus simples en micro ?
Oui, la gestion des charges est plus simple en micro, mais elles ne sont pas déduites au réel. Cette simplicité peut donc coûter plus cher si vos frais sont élevés.
Peut-on changer de statut si l’activité grandit ?
Oui, un entrepreneur indépendant peut faire évoluer son régime lorsque l’activité grandit. Le changement dépend du cas, du chiffre d’affaires et des besoins de gestion.
La TVA change-t-elle le choix à faire ?
Oui, la TVA peut influencer le choix, car elle modifie la facturation et la trésorerie. Une entreprise doit alors comparer la simplicité du régime et ses contraintes fiscales.

Vous aimerez aussi
 Micro entreprise

 Micro entreprise
 Micro entreprise
 Micro entreprise